
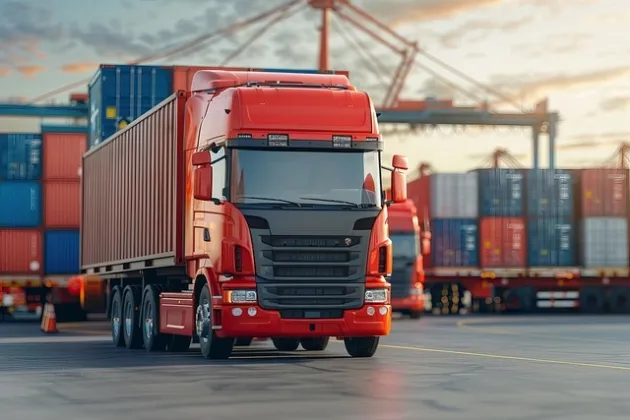
Autotrasportatori: confermata a 48 euro la deduzione forfetaria per il 2025
Anche per il periodo d'imposta 2025 la deduzione forfetaria per gli autotrasportatori resta fissata a 48 euro. Lo ha confermato il Ministero dell'Economia e delle Finanze con un comunicato diffuso il 23 giugno 2026, definendo le agevolazioni da indicare nel modello REDDITI 2026.
La misura dell'agevolazione
Si tratta della deduzione forfetaria disciplinata dall'articolo 66, comma 5, primo periodo, del TUIR. Sebbene gli importi deducibili siano stabiliti direttamente dalla norma, la misura effettiva viene determinata ogni anno, tenendo conto delle risorse stanziate e dell'adeguamento all'indice ISTAT.
Il MEF, d'intesa con il Ministero delle Infrastrutture e dei Trasporti, ha definito le agevolazioni fiscali per il 2026 (relative al periodo d'imposta 2025) sulla base delle risorse disponibili, confermando così l'importo già applicato negli anni precedenti.
A chi si applica e in quale misura
La deduzione forfetaria di spese non documentate riguarda i trasporti effettuati personalmente dall'imprenditore oltre il Comune in cui ha sede l'impresa (autotrasporto merci per conto di terzi). Per il periodo d'imposta 2025, l'importo è confermato in 48 euro.
La deduzione spetta una sola volta per ogni giorno in cui vengono effettuati trasporti, indipendentemente dal numero di viaggi compiuti nella giornata.
È prevista inoltre una deduzione anche per i trasporti effettuati personalmente dall'imprenditore all'interno del Comune in cui ha sede l'impresa: in questo caso l'importo riconosciuto è pari al 35% di quello previsto per i trasporti oltre il territorio comunale, e quindi corrisponde a 16,8 euro.
Gli obblighi documentali
Il contribuente che intende beneficiare della deduzione deve predisporre e conservare, fino alla scadenza del termine per l'accertamento, un prospetto che indichi:
- i viaggi effettuati e la relativa durata;
- le località di destinazione;
- gli estremi dei documenti di trasporto delle merci (fatture o lettere di vettura).
Tale prospetto va conservato unitamente ai documenti di trasporto, alle fatture e alle lettere di vettura.
Come indicare la deduzione in dichiarazione
Con un comunicato stampa pubblicato lo stesso giorno, anche l'Agenzia delle Entrate ha fornito le indicazioni operative per la compilazione della dichiarazione dei redditi.
La deduzione forfetaria va riportata nei quadri RF e RG dei modelli REDDITI PF e SP 2026, secondo le istruzioni del modello REDDITI:
- nel rigo RF55, utilizzando i codici 43 e 44;
- nel rigo RG22, utilizzando i codici 16 e 17.
I codici si riferiscono, rispettivamente, alla deduzione per i trasporti effettuati all'interno del Comune in cui ha sede l'impresa e a quella per i trasporti effettuati oltre tale ambito territoriale.
Articoli correlati
Concordato preventivo biennale: cambia il volto delle cause di decadenza
Il DLgs. 148/2026 (il cosiddetto decreto “Omnibus”) interviene in modo organico sul sistema delle cause di decadenza dal concordato preventivo biennale (CPB), riportando in vita alcune misure
Acqua e caffè in ufficio: quando (e se) diventano un problema fiscale
La messa a disposizione di acqua e caffè ai dipendenti è una prassi aziendale così diffusa da apparire fiscalmente irrilevante, ma l'analisi della giurisprudenza mostra un quadro tutt'altro che lineare
Scioglimento della società di persone e accesso al forfetario per il socio superstite
Quando in una società di persone viene meno la pluralità dei soci e questa non viene ricostituita, la società si scioglie e l'attività può proseguire, in forma individuale, ad opera del socio rimasto
Utilizzo dei tax credit energia 2023 anticipato al 15 novembre
Tra le varie misure previste dal D.L. “Proroghe Fisco” si segnala un anticipo sull’utilizzo in compensazione dei crediti d’imposta energia e gas relativi al I e II trimestre 2023, in scadenza al 15 novembre e non più al 31.12.2023
Le novità previste per gli impatriati
Lo schema di decreto legislativo sulla fiscalità internazionale, attuando una serie di norme contenute nella L. 111/2023 di riforma del sistema fiscale, propone una serie di novità sulla legislazione prevista per i lavori